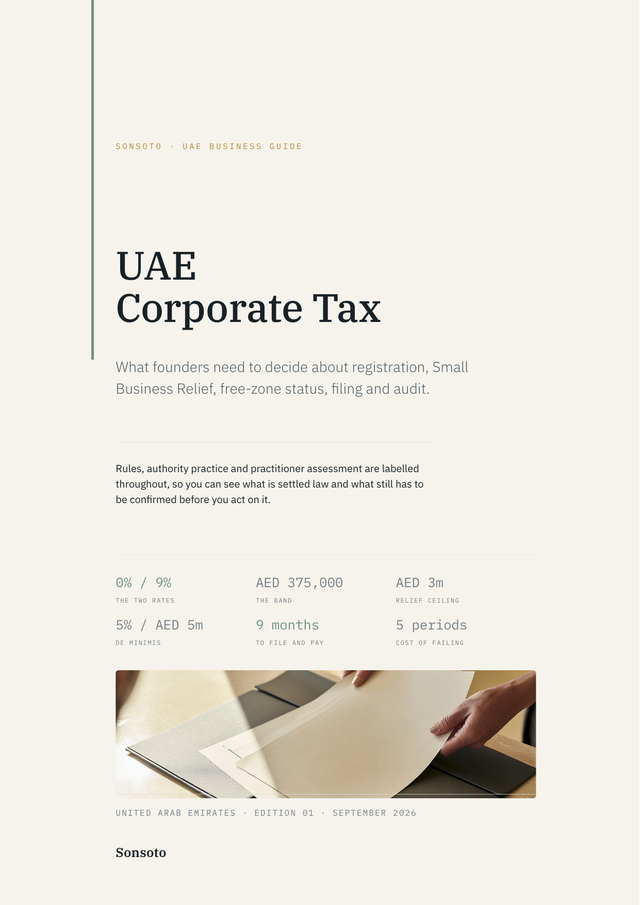
Registro del impuesto de sociedades de los EAU, declaraciones anuales y los plazos que conllevan sanciones.
El impuesto federal sobre sociedades de EAU se aplica por encima del umbral cualificado. No todas las empresas lo pagan, pero muchas siguen teniendo que registrarse y declarar.
Tipo estándar del 9 por ciento por encima del umbral imponible, con la exención para pequeñas empresas cuando esté disponible.
El 0 por ciento puede aplicarse a los ingresos cualificados si se cumplen las condiciones de QFZP.
Puede aplicarse una exención por debajo del umbral de ingresos correspondiente al periodo.
Los grupos grandes también pueden tener que considerar las reglas del impuesto complementario.
El registro es distinto del pago. Muchas empresas deben registrarse y presentar declaraciones aunque deban poco impuesto o ninguno.
Obligatorio cuando las normas del impuesto sobre sociedades incluyen a la empresa en su ámbito.
Una buena contabilidad importa porque la declaración parte de las cifras.
La declaración fiscal sigue al ejercicio financiero correspondiente.
Las declaraciones se presentan dentro del plazo legal tras el cierre del periodo.
El impuesto se paga en el mismo plazo, cuando sea exigible.
Las normas de partes vinculadas pueden aplicarse aunque no se solicite ningún tipo especial.
La tasa del 0 por ciento en zona franca depende de cumplir todas las condiciones QFZP, no solo de estar radicado en una zona franca.
El negocio de zona franca debe tener actividad y presencia reales en los EAU.
El tipo del 0 por ciento se aplica solo a los ingresos que se mantienen dentro de las reglas de calificación.
Los precios y registros entre partes vinculadas siguen teniendo que sostenerse.
La entidad debe cumplir el requisito de auditoría del período.
Optar por el régimen estándar excluye a la entidad del tratamiento QFZP.
Los ingresos no cualificados deben mantenerse dentro del límite permitido.
Cada presentación, plazo y documento, en iOS y Android. La misma evidencia que ve en la consola, ahora portátil.
Díganos la entidad y la facturación. Confirmamos en qué debe registrarse y cuándo.
Sin compromiso. Le decimos si no es la ruta adecuada.
 Empresa banca
Evaluamos su perfil de negocio, preparamos las pruebas que los bancos necesitan y le guiamos por la vía de solicitud adecuada.
 Corporativo impuestos
Registro del impuesto de sociedades de los EAU, declaraciones anuales y los plazos que conllevan sanciones.
 Renovaciones & presentaciones
La licencia, la tarjeta de establecimiento, la cámara, el arrendamiento, los visados y las declaraciones fiscales se renuevan cada uno con su propio reloj. Nosotros los ponemos en uno solo y lo gestionamos.
 Visas y residencia
Cada contratación es una secuencia de trámites gubernamentales. Saltarse uno reinicia el reloj.
Sonsoto nos dio de entrada un presupuesto desglosado para la licencia, las visas y el paquete bancario. Nada se coló después. Solo eso ya valió los honorarios.
Ya me habían rechazado dos bancos. Sonsoto me dijo por qué, cambió el expediente y abrimos con WIO en tres semanas. Respuestas directas, sin teatro.
Detectaron una declaración del impuesto sobre sociedades que estábamos a punto de omitir y redefinieron el alcance de las renovaciones para que dejáramos de pagar dos veces por el mismo trabajo. Ahora lo gestionan todo.
Habíamos hablado con cuatro firmas y recibimos cuatro listas de precios distintas. Sonsoto fue la única que nos mostró de dónde salían los extras, y no los necesitábamos.
Golden Visa lista, visados familiares listos, licencia renovada. El mismo equipo, el mismo hilo de WhatsApp. Ya no persigo a agentes PRO.
Me dijeron que RAK encajaba mejor que Dubái para nuestro margen. Yo ya había pagado un depósito en otro sitio. Aun así me devolvieron el anticipo de Sonsoto y me ayudaron a salir.
Envíe el caso. Nosotros hacemos el trabajo. Usted recibe su pago.
Más clientes incorporados, mayor pago.
Directo a la cuenta.
Más referidos desbloquean pagos más altos.
Fuera de horario — respondemos a primera hora, a las 9:00 hora local. Vy siempre está disponible.